
Le courtier vous a fait bonne impression au premier rendez-vous, puis vous tombez le soir même sur une série d’avis à une étoile qui racontent des dossiers oubliés. Avant de signer quoi que ce soit, vous voulez savoir à qui vous confiez vraiment votre prêt.
Mon avis en bref sur CAFPI
CAFPI est un réseau solide pour obtenir un vrai rendez-vous en agence et faire défendre un dossier délicat : son ancienneté et sa longue liste de banques servent les emprunteurs que leur propre banque a refroidis.
Je reste réservé sur un service très inégal d’un courtier à l’autre et sur un prix qu’on ne découvre qu’en rendez-vous. Faites écrire le montant des honoraires avant de signer le moindre document.
- du prêt environ, soit 2 600 € pour 200 000 € dans l’exemple de CAFPI
- 1,3 %
- agences : 200 sur le site, 171 dans sa présentation de juin 2026
- 171 à 200
- courtiers annoncés, présentés comme des mandataires
- 1 200
- note affichée par CAFPI sur plus de 40 000 avis qu’il collecte lui-même
- 4,7/5
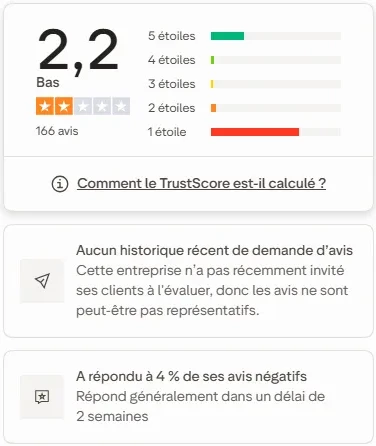
- sur Trustpilot, 166 avis
- 2,2/5
- avis Trustpilot à une ou deux étoiles en un an, jusqu’à début novembre 2026
- 31 sur 42
Les avantages
- Avis de faisabilité gratuit
- Interlocuteur unique écrit
- Rien à payer sans prêt
- Liste des banques publiée
- Expatriés et non-résidents acceptés
- Baromètre des taux daté
Les inconvénients
- Pas de grille tarifaire en ligne
- Suivi critiqué après le mandat
- Pages contradictoires sur les frais
- Avis vitrine collectés en interne
- Délais de réclamation non publiés
Voir le détail de ma note Masquer le détail de ma note
- Accompagnement du courtier 25 % de la note 4,2/5
- Banques mises en concurrence 20 % de la note 4,2/5
- Prix du courtage 20 % de la note 4,2/5
- Clarté du mandat et des honoraires 15 % de la note 3,7/5
Chaque critère est noté sur l’échelle de ma note, qui tient compte du rang au comparatif et en est la moyenne pondérée. Les deux critères qui demandent d’utiliser le service ne sont pas notés ici.
Sommaire
- Mon avis en bref sur CAFPI
- Qu’est-ce que CAFPI ?
- Combien coûte un courtier CAFPI ?
- De l’avis de faisabilité au notaire : comment avance un dossier CAFPI ?
- Agence CAFPI ou mandataire : qui suit vraiment votre dossier ?
- CAFPI est-il fiable ?
- CAFPI assurance emprunteur : que vaut la promesse de 60 % d’économie ?
- CAFPI avis : pourquoi 4,7 sur son site et 2,2 sur Trustpilot ?
- Pour quels emprunteurs CAFPI est-il un bon choix ?
- CAFPI face à la concurrence
- Mon avis final sur CAFPI
Qu’est-ce que CAFPI ?
Courtier en crédit immobilier, CAFPI porte votre dossier auprès de plusieurs banques et négocie le prêt à votre place, contre des honoraires. Avec plus de cinquante ans d’existence, c’est l’un des plus anciens réseaux d’agences du métier.
Elie Assouline fonde la marque en 1971, avant d’installer le siège à Sainte-Geneviève-des-Bois, dans l’Essonne. La société qui exploite aujourd’hui le réseau date de 2009 ; installée à Paris 13e, elle est présidée par Julien Langlade.


Notre comparatif des meilleurs courtiers immobiliers le classe sixième sur huit, derrière des concurrents pour la plupart bien mieux notés par leurs clients.
Sous l’enseigne CAFPI, le réseau exerce six métiers :
- 🏠 Le crédit immobilier, y compris le prêt relais, qui finance un achat avant la vente.
- 🔄 Le rachat de crédits, pour fondre vos emprunts en cours dans un seul.
- 🛡️ L’assurance emprunteur, pour remplacer le contrat de la banque.
- 🌍 Le financement international, réservé aux expatriés et non-résidents.
- 🏪 Le prêt professionnel, pour des murs, du matériel ou une reprise d’entreprise.
- 💳 Le crédit à la consommation, de la voiture aux travaux.
Combien coûte un courtier CAFPI ?
Environ 1,3 % du montant emprunté, versé au déblocage des fonds : c’est le tarif qu’annonce CAFPI, sans publier de grille. Le pourcentage varie selon votre profil, le montant et la complexité du dossier, et la grille tarifaire est seulement « tenue à disposition » au premier rendez-vous.
Une autre page du site parle de 1,25 %, et le guide des coûts prévient que ces honoraires « peuvent être soumis à un minimum », sans en dire le montant. Les deux pourcentages donnent :
| Montant emprunté | À 1,3 % | À 1,25 % |
|---|---|---|
| 150 000 € | 1 950 € | 1 875 € |
| 200 000 € | 2 600 € | 2 500 € |
| 300 000 € | 3 900 € | 3 750 € |
* Hors minimum : sur un petit prêt, ce plancher non publié peut relever la facture.
Le site hésite aussi sur qui règle la note. Son accueil fait payer l’emprunteur, la banque s’en chargeant parfois avec son accord ; la page consacrée au mandat assure qu’en général, c’est la banque qui verse ces honoraires.
La banque rémunère en plus le courtier par une commission, que CAFPI situe « généralement entre 0,5 et 1 % » du crédit dans un texte sur le métier, sans chiffre pour son propre réseau. Exigez donc que vos honoraires figurent en euros dans le mandat.
Si aucune banque ne vous prête, vous ne devez rien : le Code monétaire et financier (article L519-6) interdit tout versement à un courtier avant que les fonds soient effectivement prêtés.
Combien de taux CAFPI doit-il gagner pour se payer ?
Un peu plus de 0,1 point. Imaginons un emprunt de 200 000 € remboursé en vingt ans au taux moyen obtenu par les clients de CAFPI selon son baromètre, 3,62 % : la mensualité atteint 1 172,29 €, assurance non comprise (cas fictif).
- Somme prêtée 200 000 €
- Intérêts payés en vingt ans 81 350 €
- Honoraires de CAFPI1,3 % du montant emprunté 2 600 €
283 950 € déboursés, assurance non comprise
240 échéances de 1 172,29 €, auxquelles s’ajoutent ici les seuls honoraires du courtier.
Une baisse de 0,11 point allège la mensualité de 11,34 €, soit 2 722 € sur vingt ans : juste de quoi couvrir les honoraires. À 0,10 point, le gain (2 475 €) reste un peu en dessous.
Face à une banque qui vous fait déjà une belle offre, l’intérêt de CAFPI tient donc moins au taux qu’à l’aide sur un dossier que vous ne sauriez pas défendre seul.
Que rapporte le parrainage CAFPI ?
Si un proche obtient son prêt par CAFPI, vous recevez 150 € par lettre chèque ; pour une assurance de prêt, la prime tombe à 50 € en chèques cadeaux. Votre filleul doit être un nouveau client et avoir réglé ses frais.
Pour un crédit, le chèque arrive 30 jours au moins après la signature chez le notaire, sans limite de filleuls. La page parle tantôt de 150 € « minimum », tantôt de « jusqu’à 150 € », et la remise promise aux anciens clients, toujours affichée, a expiré fin 2022.
De l’avis de faisabilité au notaire : comment avance un dossier CAFPI ?
Pour un prêt immobilier CAFPI, comptez quatre semaines en moyenne entre le premier contact et l’offre, selon l’enseigne. Tout commence par un avis de faisabilité gratuit, et rien ne vous engage avant la signature du mandat.
-
Demande en ligne ou en agencemoins de 3 minutes
Le projet se résume dans un formulaire, ou de vive voix avec un courtier en agence, en visio ou par téléphone.
-
Avis de faisabilitéimmédiat selon CAFPI
Gratuit, il dit si le projet est finançable ; un certificat de faisabilité financière peut ensuite rassurer le vendeur.
-
Mandat signé
CAFPI reçoit mission de trouver votre prêt et réclame alors vos relevés de compte et vos justificatifs.
-
Rendez-vous bancaire
La banque retenue étudie le dossier et donne son accord de principe, une promesse de prêt sous conditions.
-
Offre de prêt2 à 3 semaines
Dix jours de réflexion, week-ends compris, s’imposent avant toute signature ; la banque la tient valable un mois au moins.
-
Notaire et déblocage
La banque verse les fonds, la vente se signe, et les honoraires deviennent dus.
Selon CAFPI, la clause suspensive du compromis (qui annule la vente si le prêt est refusé) laisse en général 45 jours pour obtenir le financement.

Ce contrat de garanties promet un interlocuteur unique, présent à chaque étape jusqu’à la vente chez le notaire. C’est précisément l’engagement que les clients déçus mettent le plus souvent en cause.
Que signez-vous avec le mandat de recherche ?
Ce document, appelé mandat de recherche de financement, autorise le courtier à démarcher les banques en votre nom. CAFPI n’en publie pas le modèle : sa durée, son éventuelle exclusivité et les autres conditions du courtier CAFPI ne se lisent qu’au rendez-vous.
Son guide décrit deux formules. Le mandat exclusif vous interdit de solliciter un autre courtier, « en général » pendant trois mois, sans reconduction tacite ; le mandat simple vous laisse libre de comparer.
Cette clause compte : un client raconte avoir dû prouver qu’il n’avait pas emprunté par CAFPI après sa résiliation, un autre n’avoir obtenu la révocation de son mandat qu’après avoir saisi la DGCCRF. Faites écrire ce qui reste dû si vous trouvez un prêt seul.
Combien de banques CAFPI met-il en concurrence ?
Le site avance 100, 150 ou « une centaine » de partenaires selon la page. Sa liste 2025 recense 38 accords nationaux en crédit immobilier, plus des accords passés caisse par caisse avec le Crédit Agricole, la Banque Populaire, la Caisse d’Épargne ou le Crédit Mutuel.
On y trouve aussi des banques étrangères, comme ING Luxembourg ou Sabadell, utiles aux non-résidents. Combien d’entre elles examinent chaque dossier, CAFPI ne le dit pas, et plusieurs clients déçus ne se sont vu proposer que leur propre banque.
Simulateurs, baromètre et application CAFPI : à quoi servent-ils ?
Les simulateurs CAFPI calculent, sans inscription, votre capacité d’emprunt, une mensualité, des frais de notaire, un PTZ (prêt à taux zéro) ou votre taux d’endettement. Leurs résultats restent des estimations, pas une réponse de banque.
Le baromètre des taux immobiliers de CAFPI donne pour chaque durée trois chiffres : le taux le plus bas obtenu (le meilleur dixième de ses dossiers récents), son taux moyen et celui des barèmes bancaires.
Au 1er novembre 2026, sur vingt ans, CAFPI affichait 3,62 % de moyenne contre 3,84 % pour le marché. Ces statistiques maison, hors assurance, disent ce que ses clients ont obtenu, pas ce que vous obtiendrez : le taux le plus bas reste réservé aux meilleurs dossiers.
Le suivi passe par l’espace client CAFPI, sur le site ou dans l’application « Espace client by CAFPI », qui montre l’avancée du dossier. Elle obtient 4,1 sur 5 sur l’App Store et 3,5 sur 5 sur Google Play, mais sur 8 et 19 notes seulement.
Agence CAFPI ou mandataire : qui suit vraiment votre dossier ?
Selon l’agence, un salarié de CAFPI ou un mandataire indépendant. Le réseau mêle des succursales, c’est-à-dire des agences de la société elle-même, et environ 1 200 courtiers que CAFPI présente comme des mandataires, qui travaillent à leur compte sous son mandat.
Un mandataire figure à l’ORIAS, le registre public des intermédiaires en crédit, sous son propre numéro, avec CAFPI comme mandant. C’est le cas, par exemple, d’un courtier en profession libérale installé dans les Côtes-d’Armor.

Le nombre d’agences varie lui-même : 200 sur le site, 171 dans une présentation à la presse de juin 2026, qui en promet dix de plus cette année. Une société d’Ajaccio qui portait l’enseigne a par ailleurs été radiée du registre en janvier 2024.
Avant de signer, vérifiez sur le site de l’ORIAS que votre courtier y figure, sous son nom ou sous celui de CAFPI : la recherche prend une minute.
CAFPI est-il fiable ?
Sur le plan légal, oui. CAFPI est inscrit à l’ORIAS comme courtier en opérations de banque depuis 2013 et placé sous le contrôle de l’ACPR, l’autorité qui surveille banques et assureurs. Le BODACC, bulletin des annonces légales, ne mentionne aucune procédure collective le visant.
Le site se dit pourtant « totalement indépendant en capital ». Or CAFPI a été racheté en juillet 2021 par BlackFin Capital Partners, un fonds qu’il présente lui-même comme son actionnaire majoritaire. Son indépendance envers les banques n’est pas en cause, mais la formule prête à confusion.
Les informations clés
| 🪪 Registre ORIAS | N° 09 047 385 |
|---|---|
| 🏛️ Autorité de contrôle | ACPR |
| ✉️ Réclamation | Courrier au Service Qualité, Paris 13e |
| ⚖️ Médiateur du crédit | ANM Conso |
| ⏱️ Délai de réponse | Non publié |
CAFPI assurance emprunteur : que vaut la promesse de 60 % d’économie ?
C’est un plafond, pas une moyenne. Courtier en assurance, CAFPI compare des contrats pour remplacer celui de votre banque et promet « jusqu’à 60 % » d’économie, sans dire sur quelle base ni pour quel profil.
La même page annonce « jusqu’à 15 000 € » d’économie, « constatées en moyenne par nos clients » : un maximum présenté comme une moyenne, sans méthode publiée. Faites plutôt chiffrer votre cas, à garanties égales.
Depuis la loi Lemoine, vous pouvez changer d’assurance de prêt à tout moment. Sur Trustpilot, trois avis négatifs récents portent pourtant sur un changement d’assurance confié à CAFPI : résiliation envoyée tard, et deux cotisations prélevées en même temps pendant deux ou trois mois.
CAFPI avis : pourquoi 4,7 sur son site et 2,2 sur Trustpilot ?
Parce que les deux notes ne comptent pas les mêmes clients. CAFPI sollicite par e-mail un avis après chaque projet, et sa charte précise que les commentaires sont « modérés a priori » ; la note reste comptée même quand le commentaire est refusé.
Ses plus de 40 000 avis viennent de dossiers menés à terme. Sur Trustpilot, CAFPI n’a sollicité aucun avis récemment : les avis récents y sont spontanés, et l’entreprise n’a répondu qu’à 4 % des avis négatifs. Quant aux avis Google sur CAFPI, aucune page officielle n’en publie la moyenne.

« Bons conseils, réactifs et très sérieux sur le suivi en plus de la parfaite négociation de taux »
« Crédit accordé pour l’achat de notre maison malgré nos conditions pas simples ! »
« Malgré le côté très atypique de mon dossier, […] a fait preuve de professionnalisme, d’écoute, de disponibilité »
« messages et relances par SMS laissés sans réponse »
« contacte uniquement notre banque principale, et nous propose le taux standard proposé par cette banque »
« 3 mois à payer double assurance »
Avis sur CAFPI : de quoi se plaignent les clients déçus ?
Sur un an, jusqu’à début novembre 2026, 31 avis Trustpilot sur 42 donnent une ou deux étoiles. Le prix n’est pas le premier grief : 17 de ces avis reprochent un suivi absent ou des relances restées sans réponse.
D’autres reproches reviennent souvent :
- ⏳ Des dossiers qui traînent, parfois pendant plusieurs mois.
- 📅 Des rendez-vous manqués ou annulés au dernier moment.
- 🏦 Une seule banque sollicitée, souvent celle du client.
- 💶 Des honoraires jugés chers, de 2 070 à 3 500 € cités.
Les avis enthousiastes nomment presque tous le courtier qui les a suivis, souvent avec son agence, de Paris 8e à Montpellier : la qualité tient à la personne plus qu’à l’enseigne. Quatre avis négatifs viennent par ailleurs d’anciens collaborateurs ou de candidats, sans rapport avec un prêt.
Les avis CAFPI laissés sur les forums, souvent plus anciens, décrivaient déjà des honoraires jugés chers et des offres très différentes d’une agence à l’autre.
Pour quels emprunteurs CAFPI est-il un bon choix ?
CAFPI convient à qui veut un interlocuteur en face de soi, près de chez soi, et aux dossiers que les banques regardent de travers. Il convient moins à qui exige un prix écrit dès le premier contact ou un suivi entièrement en ligne.
- 🌍 L’expatrié ou le non-résident, servi par une équipe dédiée.
- 🧩 Le dossier atypique, déjà refusé par sa propre banque.
- 🔁 Le propriétaire qui achète avant de vendre, grâce au prêt relais.
- 🔑 L’investisseur locatif, que CAFPI cite parmi les projets financés.
- 🧮 L’emprunteur trop chargé, qui veut regrouper ses crédits.
Pour une SCI (société civile immobilière), CAFPI ne publie qu’un guide, sans offre dédiée : posez la question dès le premier appel.
CAFPI face à la concurrence
Je compare CAFPI à trois autres réseaux d’agences, dont Meilleurtaux, que les internautes lui opposent souvent sur Google.
CAFPI 
 CAFPI
- Honoraires sur 200 000 €*
- 2 600 € environ autour de 1,3 %
- Organisation du réseau
- Succursales et mandataires 171 à 200 agences
- Tarif publié
- Exemple seul
- Trustpilot
- 2,2 sur 5 166 avis
- Honoraires sur 200 000 €*
- Non publié propre à chaque agence
- Organisation du réseau
- Franchises environ 350 agences
- Tarif publié
- Non
- Trustpilot
- 4,8 sur 5 26 104 avis
- Honoraires sur 200 000 €*
- 2 000 à 8 000 € 2 000 € à distance
- Organisation du réseau
- Franchises et distance 135 à 160 agences
- Tarif publié
- Deux grilles
- Trustpilot
- 4,3 sur 5 12 793 avis
- Honoraires sur 200 000 €*
- 3 500 à 6 000 € minimum 3 500 €
- Organisation du réseau
- Succursales surtout 89 à 100 agences
- Tarif publié
- Oui
- Trustpilot
- 2,2 sur 5 10 avis
* Dossier standard ; les notes sont celles que Trustpilot affiche pour ces quatre enseignes.
Mon avis final sur CAFPI
Je choisirais CAFPI pour un dossier qui a besoin d’être défendu : expatriation, revenus irréguliers, refus d’une première banque. Son réseau ancien et ses nombreux accords bancaires y pèsent davantage qu’un simulateur en ligne.
Deux raisons le laissent sixième de notre comparatif : un suivi trop dépendant du courtier attribué, et des honoraires qu’aucune page ne fixe. Lisez la clause d’exclusivité du mandat et parcourez les avis de l’agence avant de signer.
Ma note : 4,1/5.
Questions fréquentes
CAFPI ne répond plus : à qui s'adresser ?
Le contact CAFPI le plus direct reste votre agence ; relancez-la, puis appelez le standard au 01 69 51 00 00, du lundi au vendredi de 9 h à 18 h. Sans réponse, écrivez au Service Qualité, 111 avenue de France à Paris : c'est la seule adresse de réclamation publiée, sans délai de réponse annoncé. Si le désaccord persiste sur un crédit, le médiateur ANM Conso peut être saisi.
Que coûte un rachat de crédits chez CAFPI ?
CAFPI ne publie aucun montant : ses honoraires dépendent du nouveau financement et ne se règlent qu'après l'acceptation de la solution et la signature du contrat. Sa page sur le regroupement rappelle aussi que des frais de dossier, en général 1 à 2 % du montant racheté, peuvent s'y ajouter. Demandez le coût total avant de dire oui.
CAFPI ou Meilleurtaux : lequel choisir ?
Meilleurtaux est bien mieux noté sur Trustpilot et sait tout traiter à distance ; CAFPI convient mieux à qui veut rencontrer un courtier dans une agence de l'enseigne, et il publie au moins un exemple de prix. Aucun des deux n'affiche de grille complète : demandez aux deux un montant écrit pour votre prêt, puis comparez.