
Le dispositif Jeanbrun permet de déduire chaque année de vos loyers une part du prix d’un logement loué vide : de 3 à 5,5 % de 80 % de ce prix, selon qu’il est neuf ou ancien et selon le loyer pratiqué. On l’appelle aussi loi Jeanbrun ou statut du bailleur privé ; l’administration le nomme « Relance logement ».
En contrepartie, le logement doit rester loué nu, comme résidence principale du locataire, pendant au moins neuf ans, avec un loyer et des locataires sous plafonds. Le dispositif couvre les achats réalisés entre le 21 février 2026 et le 31 décembre 2028.
Sommaire
- Qu’est-ce que le dispositif Jeanbrun ?
- Quels logements ouvrent droit au dispositif Jeanbrun ?
- Comment se calcule l’amortissement Jeanbrun ?
- Dispositif Jeanbrun : exemple chiffré d’un achat neuf
- Quels plafonds de loyer et de ressources en 2026 ?
- Statut du bailleur privé : quelles obligations pendant neuf ans ?
- Comment déclarer le dispositif Jeanbrun ?
- Vente ou rupture de l’engagement : quelles conséquences ?
- Dispositif Jeanbrun ou LMNP : quelles différences avec les autres régimes ?
- Dispositif Jeanbrun : avis et inconvénients
- Projet de loi logement et budget 2027 : ce qui peut changer
Qu’est-ce que le dispositif Jeanbrun ?
Le dispositif Jeanbrun est un avantage fiscal créé par l’article 47 de la loi de finances pour 2026, la loi n° 2026-103 du 19 février 2026. Il ajoute à l’article 31 du Code général des impôts un amortissement pour les logements loués nus, neufs ou rénovés, en vigueur depuis le 21 février 2026.
Service-public le présente sous le nom de « Relance logement », en précisant qu’on l’appelle aussi dispositif Jeanbrun ou statut fiscal du bailleur privé. Le Conseil d’État a d’ailleurs relevé que le mot « statut » est impropre : l’avantage reste soumis à conditions et limité dans le temps.
Le changement par rapport au Pinel est profond. Ce dernier, fermé aux achats depuis le 1er janvier 2025, retirait un montant directement de votre impôt. Le dispositif Jeanbrun, souvent présenté comme le nouveau Pinel, réduit vos revenus fonciers imposables (les loyers des locations vides, après charges) : son effet dépend donc de votre taux d’imposition.
Il impose aussi le régime réel : vous déclarez vos loyers et vos dépenses exactes, et le micro-foncier, avec son abattement forfaitaire, devient interdit à tout votre foyer dès qu’un logement est amorti de cette façon.
Quels logements ouvrent droit au dispositif Jeanbrun ?
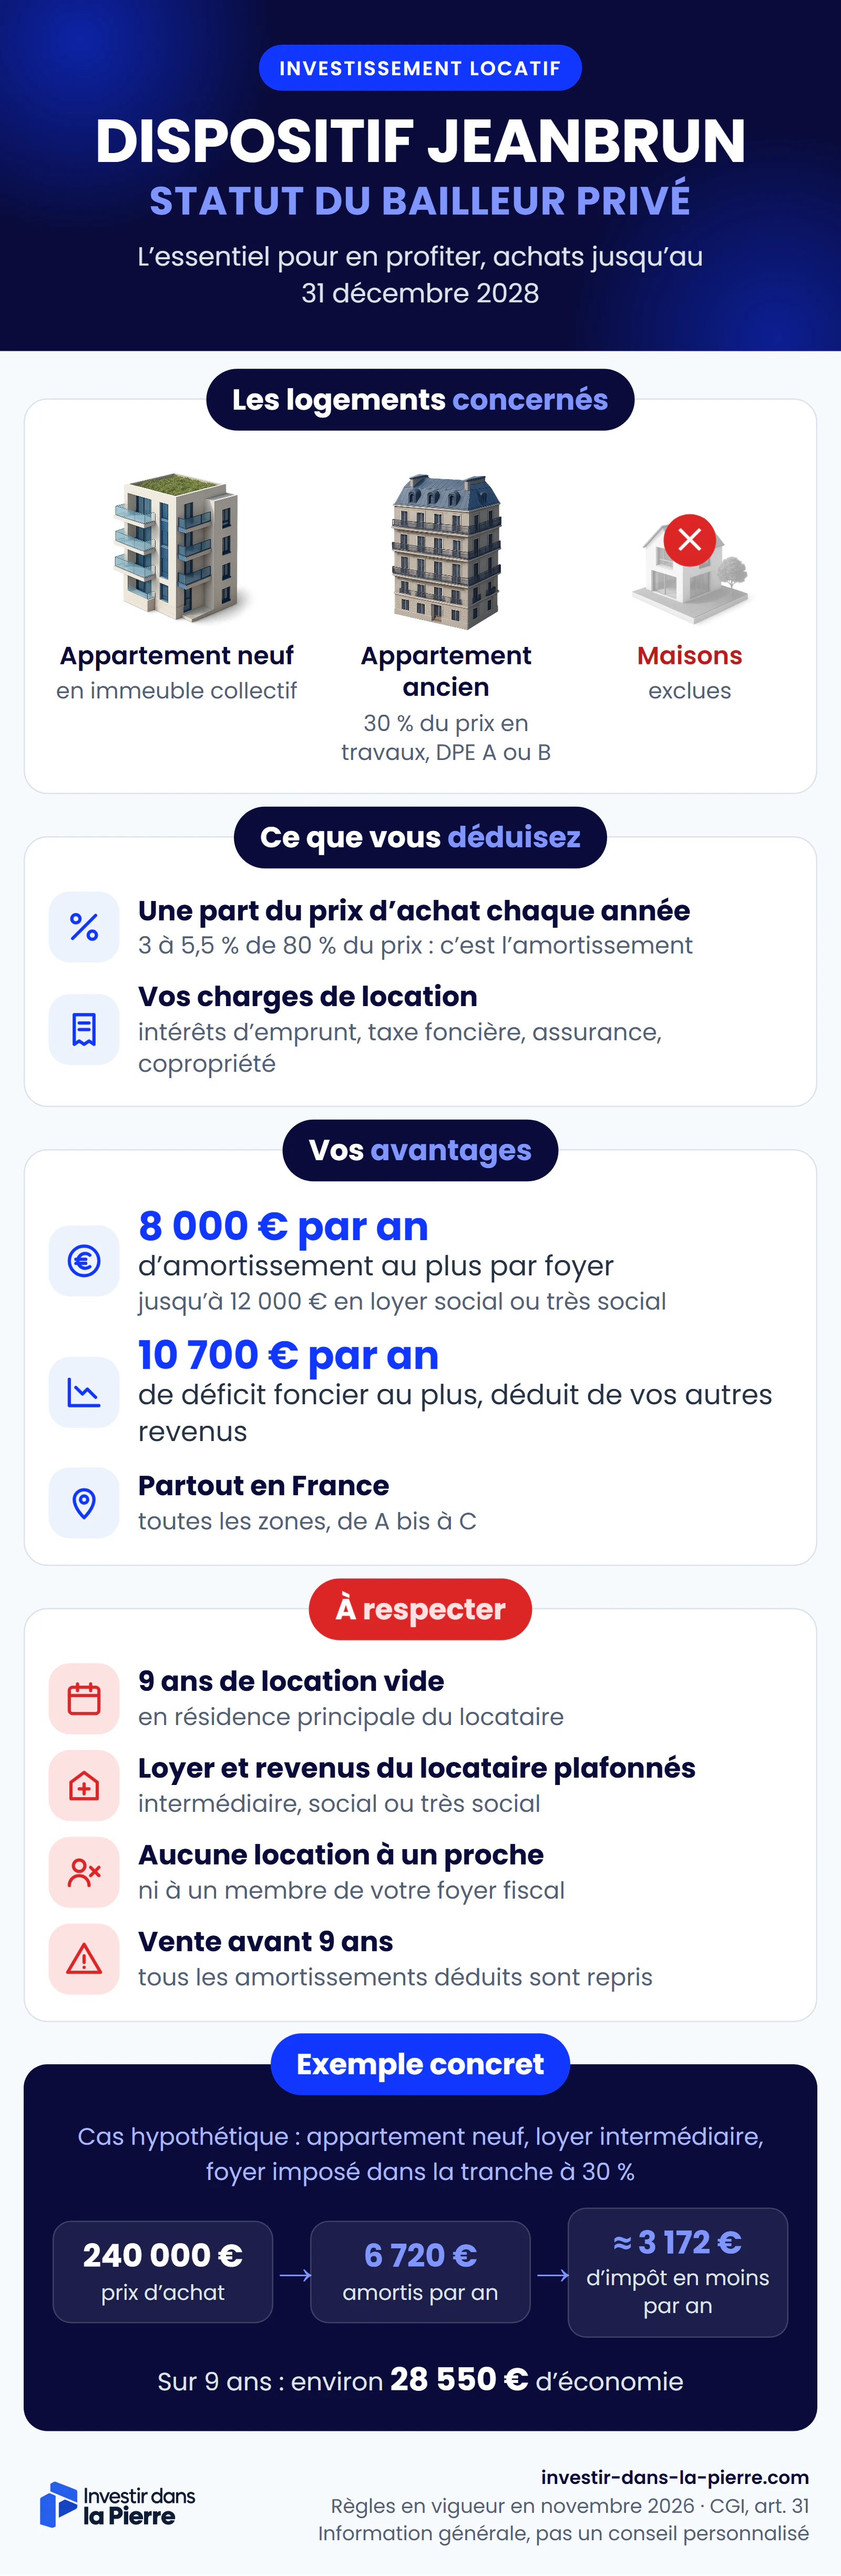
Ce dispositif vise des appartements situés dans un immeuble collectif : un logement neuf, acheté achevé, sur plan ou que vous faites construire, ou un logement ancien remis à niveau par de lourds travaux. Les maisons individuelles en sont exclues, qu’elles soient neuves ou anciennes.
Un logement neuf dans un immeuble collectif
Dans le neuf, l’achat peut porter sur un logement achevé ou en VEFA (vente en l’état futur d’achèvement, c’est-à-dire un achat sur plan). Si vous faites construire, c’est la date de dépôt du permis de construire qui doit tomber dans la période du dispositif.
Le bâtiment doit compter plus de deux logements superposés. Aucune étiquette énergie n’est exigée dans le neuf, mais le logement doit être loué dans les 12 mois qui suivent son achèvement, ou son achat s’il est postérieur.
Le dispositif Jeanbrun dans l’ancien : 30 % de travaux et un DPE A ou B
Un logement ancien entre dans le dispositif Jeanbrun si ses travaux d’amélioration atteignent au moins 30 % du prix d’acquisition et répondent aux critères d’une réhabilitation lourde. Le Code général des impôts renvoie pour cela à un décret de 2025 qui exige une étiquette A ou B au diagnostic de performance énergétique (DPE) après les travaux.
Plusieurs pages en ligne évoquent une classe C ou un seuil calculé sur le coût total de l’opération : ce n’est pas ce que prévoit le texte. Le seuil se compare au prix d’achat. Pour un appartement acheté 150 000 €, il faut donc engager au moins 45 000 € de travaux.
Le texte ne fixe pas de délai pour le chantier, mais la location doit commencer dans les 12 mois qui suivent sa fin. Un logement entièrement reconstruit à neuf entre aussi dans ce cas.
Atteindre A ou B à partir d’un logement ancien suppose un chantier lourd, mené du diagnostic à la réception des travaux. Une société d’investissement locatif clé en main peut s’en occuper, de la recherche du bien à la coordination des artisans : vérifiez alors que son devis vise bien cette étiquette.
Quels logements sont exclus ?
Trois catégories de biens restent hors du dispositif :
- 🏡 Les maisons individuelles, neuves comme anciennes
- 🏛️ Les monuments historiques classés ou inscrits, dans l’ancien
- ✂️ Les logements démembrés, détenus en nue-propriété ou en usufruit
Le démembrement sépare la propriété du bien (la nue-propriété) du droit d’en percevoir les loyers (l’usufruit). Une seule exception existe : le conjoint survivant qui reçoit le logement peut poursuivre le dispositif.
Comment se calcule l’amortissement Jeanbrun ?
L’amortissement du dispositif Jeanbrun se calcule sur 80 % du prix d’achat net de frais, car le terrain, estimé forfaitairement à 20 % de ce prix, n’est jamais amorti. Le taux annuel va de 3 à 5,5 % selon que le logement est neuf ou ancien et selon le niveau de loyer choisi, dans la limite de 8 000 € par an et par foyer.
Le niveau de loyer (intermédiaire, social ou très social) fixe un loyer maximal toujours plus bas, réservé à des locataires aux revenus plus modestes. Dans l’ancien, le montant des travaux s’ajoute à la base, le terrain restant estimé à 20 % du prix d’achat ; les frais de notaire restent en dehors.
| Niveau de loyer | Neuf | Ancien rénové | Plafond annuel du foyer |
|---|---|---|---|
| Intermédiaire | 3,5 % | 3 % | 8 000 € |
| Social | 4,5 % | 3,5 % | 10 000 € |
| Très social | 5,5 % | 4 % | 12 000 € |
Ce plafond vaut pour tout le foyer fiscal, et non pour chaque logement : deux appartements loués en loyer intermédiaire se partagent les mêmes 8 000 €. Il ne passe à 10 000 € ou à 12 000 € que si la moitié au moins des loyers bruts des logements amortis vient respectivement de locations sociales ou très sociales.
La déduction démarre le premier jour du mois d’achèvement, ou de l’achat s’il est postérieur. Le texte ne fixe aucune durée : selon service-public, l’amortissement continue après la période d’engagement tant que le logement rapporte des loyers, jusqu’à 80 % du prix. Le sort de la part qui dépasse le plafond d’une année n’est pas encore tranché.
Dispositif Jeanbrun : exemple chiffré d’un achat neuf
Dans cet exemple hypothétique, un appartement neuf de 60 m² en zone B1, acheté 240 000 € hors frais et loué en loyer intermédiaire, ouvre droit à 6 720 € d’amortissement par an. Absorbés par les loyers, ces amortissements évitent environ 3 172 € d’impôt chaque année à un foyer imposé dans la tranche à 30 %.
| Étape du calcul | Montant |
|---|---|
| Prix d’achat net de frais | 240 000 € |
| Base amortissable (80 %) | 192 000 € |
| Amortissement annuel (3,5 %) | 6 720 € |
| Loyers de l’année (60 m² à 11,80 € par mois) | 8 496 € |
| Charges déductibles supposées (taxe foncière, assurance, copropriété) | 1 500 € |
| Revenu foncier avant amortissement | 6 996 € |
| Revenu foncier imposable après amortissement | 276 € |
Tant que votre revenu reste dans la même tranche, chaque euro de revenu foncier en moins évite l’impôt au taux de votre tranche marginale (le taux appliqué à la dernière part du revenu), plus 17,2 % de prélèvements sociaux. Dans la tranche à 30 %, qui commence à 29 580 € de revenu imposable par part (barème des revenus de 2025), l’économie atteint environ 3 172 € par an (6 720 € × 47,2 %).
Sur neuf ans, à hypothèses constantes, l’économie approche 28 550 € pour 60 480 € d’amortissements déduits. Loué en loyer social, le même appartement donnerait droit à 8 640 € par an (4,5 %) sous un plafond porté à 10 000 €, mais avec un loyer plus bas.
Avec un crédit, les intérêts réduisent le revenu foncier et l’amortissement peut créer un déficit foncier. Les loyers servent d’abord à couvrir les intérêts ; le reste du déficit s’impute sur votre revenu global (l’ensemble de vos revenus) à hauteur de 10 700 € par an au plus. L’excédent et la part due aux intérêts se reportent sur les revenus fonciers des dix années suivantes. Service-public applique ces règles au dispositif, que l’administration fiscale n’a pas encore commenté.
Ce déficit n’économise que l’impôt sur le revenu, pas les prélèvements sociaux, et il oblige à laisser le logement loué jusqu’à la fin de la troisième année suivant celle où vous l’imputez. Pour refaire ce calcul avec votre loyer, votre crédit et votre tranche, notre outil pour calculer la rentabilité locative applique le dispositif Jeanbrun à côté du LMNP et du réel foncier, jusqu’à la revente 💡.
Quels plafonds de loyer et de ressources en 2026 ?
Avec le dispositif Jeanbrun en loyer intermédiaire, le loyer ne peut pas dépasser 10,26 à 19,71 € par mètre carré et par mois hors charges selon la zone de la commune, et les revenus du locataire doivent rester sous un plafond. Ces montants sont ceux du Pinel ; en loyer social ou très social, ce sont ceux du dispositif Loc’Avantages.
Le zonage classe les communes de A bis à C selon la tension du marché du logement, de la plus forte à la plus faible. Les plafonds de loyer intermédiaire publiés au BOFiP pour 2026 sont les suivants :
| Zone | Plafond de loyer par m² et par mois, hors charges |
|---|---|
| A bis | 19,71 € |
| A | 14,64 € |
| B1 | 11,80 € |
| B2 et C | 10,26 € |
Outre-mer, il atteint 12,21 € (départements d’outre-mer, Saint-Martin, Saint-Pierre-et-Miquelon) ou 14,46 € (Polynésie française, Nouvelle-Calédonie, Wallis-et-Futuna). Le texte ne précise pas si le coefficient de surface du Pinel, qui module ce plafond selon la taille du logement, s’applique ici ; notre exemple n’en tient pas compte.
Les ressources du locataire se lisent sur son revenu fiscal de référence de l’avant-dernière année, celui de 2024 pour un bail signé en 2026. Elles ne comptent qu’à la signature : si ses revenus augmentent ensuite, votre engagement tient toujours. En loyer intermédiaire, les plafonds annuels de 2026 sont les suivants :
| Foyer du locataire | A bis | A | B1 | B2 et C |
|---|---|---|---|---|
| Personne seule | 44 344 € | 44 344 € | 36 144 € | 32 530 € |
| Couple | 66 276 € | 66 276 € | 48 268 € | 43 439 € |
| + 1 personne à charge | 86 878 € | 79 666 € | 58 043 € | 52 239 € |
| + 2 personnes à charge | 103 727 € | 95 427 € | 70 073 € | 63 066 € |
| + 3 personnes à charge | 123 415 € | 112 968 € | 82 432 € | 74 189 € |
| + 4 personnes à charge | 138 874 € | 127 122 € | 92 900 € | 83 611 € |
| Par personne en plus | + 15 471 € | + 14 164 € | + 10 364 € | + 9 325 € |
Les lignes « + 1 » à « + 4 » valent pour une personne seule ou un couple avec ce nombre de personnes à charge. En loyer social et très social, les plafonds de ressources sont plus bas : 32 463 € et 17 855 € pour une personne seule en zone A bis. Le loyer y est fixé commune par commune, à 30 % (social) ou 45 % (très social) sous le loyer de marché.
Statut du bailleur privé : quelles obligations pendant neuf ans ?
Le statut du bailleur privé vous engage pour au moins neuf ans, et pour chaque bail signé pendant cette période, sur cinq points. Ils valent dans le neuf comme dans l’ancien rénové, quel que soit le niveau de loyer choisi :
- 🔑 Location nue, en résidence principale, de façon effective et continue
- 📅 Location effective dans les 12 mois après l’achèvement ou les travaux
- 👪 Ni proche ni membre du foyer fiscal comme locataire
- 📏 Loyer et ressources sous les plafonds du niveau choisi
- 🧾 Régime réel pour tous les revenus fonciers du foyer
Les proches exclus sont les parents et alliés jusqu’au deuxième degré : parents, grands-parents, enfants, petits-enfants, frères et sœurs, et les mêmes liens par alliance (beaux-parents, gendre ou belle-fille, beau-frère ou belle-sœur). L’option pour le dispositif Jeanbrun est irrévocable pour le logement concerné.
Le non-respect des engagements de location entraîne la perte du bénéfice des incitations fiscales.
Comment déclarer le dispositif Jeanbrun ?
Le dispositif Jeanbrun se choisit dans votre déclaration de revenus de l’année où le logement est achevé, acheté ou rénové, en y joignant votre engagement de location. Chaque année ensuite, l’amortissement se déclare avec vos revenus fonciers au régime réel, sur la déclaration annexe n° 2044.
-
Achèvement, achat ou fin des travauxpoint de départ
L’amortissement court à partir du premier jour du mois concerné.
-
Mise en locationdans les 12 mois
Location vide, en résidence principale, loyer et locataire sous plafonds.
-
Option dans la déclaration de revenusau printemps suivant
Option irrévocable, avec l’engagement de location joint.
-
Déclaration au réelchaque année
Loyers, charges et amortissement sur la déclaration 2044.
Les premiers amortissements portent sur les revenus de 2026, déclarés au printemps 2027. Aucun formulaire propre au dispositif n’existe encore, et la notice de la 2044 ne prévoit pas de ligne pour cet amortissement. La déclaration 2044-EB, dont le titre commence par « Statut du bailleur privé », concerne le Pinel, le Denormandie et le Scellier, pas ce dispositif.
Vente ou rupture de l’engagement : quelles conséquences ?
Si vous vendez avant neuf ans ou si une condition du statut du bailleur privé n’est plus remplie, l’administration reprend tous les amortissements du dispositif Jeanbrun déjà déduits, sauf en cas d’invalidité, de licenciement ou de décès. Après neuf ans, la vente est libre, mais les amortissements augmentent la plus-value imposable.
La reprise ajoute au revenu foncier de l’année de rupture la totalité des amortissements déduits depuis le début. Pour en adoucir l’effet, l’impôt suit le système du quotient : ce montant est divisé par le nombre d’années de déduction, ajouté à votre revenu, puis l’impôt supplémentaire est multiplié par ce même nombre.
Les exceptions visent une invalidité de deuxième ou troisième catégorie, un licenciement, ou le décès de l’investisseur ou de son époux soumis à une imposition commune.
À la revente, le Code général des impôts retient un prix d’achat diminué des amortissements déduits (article 150 VB). Dans notre exemple, après neuf ans, la plus-value brute grossit ainsi de 60 480 €, avant les abattements pour durée de détention, qui réduisent la plus-value imposable à mesure que les années passent.
Dispositif Jeanbrun ou LMNP : quelles différences avec les autres régimes ?
Pour un achat réalisé aujourd’hui, le dispositif Jeanbrun est le seul à permettre un amortissement en location vide ; les autres régimes portent sur le meublé, sur les travaux ou sur une réduction d’impôt.
| Régime | Location | Avantage fiscal | Principale contrepartie |
|---|---|---|---|
| Dispositif Jeanbrun | vide | amortissement de 3 à 5,5 % par an | loyers plafonnés, neuf ans |
| LMNP au réel | meublée | amortissement du bien et du mobilier | comptabilité, plus-value alourdie |
| Déficit foncier | vide | 10 700 € par an sur le revenu global | louer trois ans après l’imputation |
| Denormandie | vide | réduction d’impôt, achats jusqu’à fin 2027 | 25 % de travaux, communes ciblées |
Le LMNP (loueur en meublé non professionnel) au réel suppose une comptabilité et une liasse fiscale, que l’on peut confier à un comptable LMNP ; ses amortissements alourdissent la plus-value des ventes conclues depuis le 15 février 2025, hors résidences étudiantes, seniors ou de soins. Ce dispositif se déclare, lui, avec les revenus fonciers.
Sur un même logement ancien, il ne se cumule ni avec le Denormandie ou le Pinel, ni avec le Malraux.
Dispositif Jeanbrun : avis et inconvénients
Le dispositif Jeanbrun nous paraît intéressant pour un investisseur déjà imposé sur des revenus fonciers, dans une tranche élevée, qui achète pour garder longtemps. Il convainc moins pour un premier achat à crédit dont le loyer plafonné couvre à peine les intérêts : l’amortissement crée alors surtout un déficit, dont l’effet est plus faible.
Ses inconvénients sont réels : un loyer plafonné qui peut rester loin du marché dans certaines villes, une plus-value alourdie à la revente, et un plafond de 8 000 € qui ne grandit pas avec le nombre de logements.
Le prix d’achat pèse plus lourd que l’avantage fiscal : un appartement payé trop cher ne se rattrape pas avec 6 720 € d’amortissement par an. Le dispositif vaut partout en France : notre comparaison des villes où investir aide à choisir la commune. Comparez le loyer plafonné de votre zone avec les loyers réellement pratiqués dans le quartier avant de signer 🧭.
Plusieurs règles attendent encore un commentaire de l’administration fiscale : pour un projet précis, un notaire ou un expert-comptable peut sécuriser le montage.
Projet de loi logement et budget 2027 : ce qui peut changer
Le projet de loi visant la relance et la décentralisation du logement assouplirait le dispositif Jeanbrun dans l’ancien : travaux ramenés à 20 % du prix et maisons individuelles admises. Sa discussion en séance publique à l’Assemblée nationale est prévue le lundi 16 novembre 2026, et rien n’en est applicable avant son adoption définitive.
Dans le texte adopté par la commission des affaires économiques de l’Assemblée, un logement ancien devrait gagner au moins deux classes de DPE s’il part de F ou G, une seule s’il part de E, au lieu d’atteindre A ou B. Les logements réhabilités à neuf rejoindraient les règles du neuf.
Les taux, le plafond annuel et la durée de neuf ans ne changeraient pas, et les maisons neuves resteraient exclues. Le Sénat avait voulu autoriser la location à un proche hors du foyer fiscal ; la commission de l’Assemblée a rétabli l’interdiction.
Le projet de loi de finances pour 2027, lui, ne modifiait pas le dispositif Jeanbrun : il visait le LMNP, avec un amortissement plafonné à 2,5 % et 7 000 € par an et par foyer. L’Assemblée nationale l’a rejeté en première lecture le 4 novembre 2026. Les candidats à l’élection présidentielle avancent aussi leurs pistes pour les bailleurs : nous détaillons ce que la présidentielle 2027 peut changer pour l’immobilier.
Questions fréquentes
Peut-on profiter du dispositif Jeanbrun avec une SCI ?
Oui, si la société n'est pas soumise à l'impôt sur les sociétés : une SCI à l'impôt sur le revenu peut en bénéficier, à condition que chaque associé conserve toutes ses parts jusqu'à la fin de la location de neuf ans. Une SCI à l'IS est exclue. Si le logement est loué à un associé, à son foyer ou à l'un de ses proches, cet associé perd la déduction.
Le dispositif Jeanbrun compte-t-il dans le plafonnement des niches fiscales ?
Non. Le plafonnement global des avantages fiscaux (article 200-0 A du Code général des impôts) ne vise pas ces amortissements, ce que confirme service-public. L'avantage reste limité par son propre plafond : 8 000 € par an et par foyer, ou respectivement 10 000 € et 12 000 € quand la moitié au moins des loyers vient de locations sociales ou très sociales.
Où lire le texte officiel de la loi Jeanbrun ?
Le dispositif figure à l'article 31 du Code général des impôts, au I, 1°, points i (logements neufs) et j (logements anciens), créés par l'article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Service-public le résume dans sa fiche « Investissement locatif Relance logement ». L'administration fiscale n'a pas encore publié de commentaire au BOFiP, sa doctrine officielle.
Peut-on utiliser le dispositif Jeanbrun en achetant des parts de SCPI ?
Le texte en vigueur vise les logements détenus en direct ou par une société non soumise à l'impôt sur les sociétés. Son application aux SCPI (sociétés civiles de placement immobilier) reste ambiguë, relève le rapport de l'Assemblée nationale sur le projet de loi logement. Le texte adopté par le Sénat prévoit des règles propres aux SCPI, dont un engagement de neuf ans pour chaque associé, que la commission de l'Assemblée a conservées pour les logements anciens ; rien n'en est applicable avant l'adoption définitive.
Sources et références
- Légifrance, Code général des impôts, article 31 (version en vigueur depuis le 21 février 2026)
- Service-public.fr, investissement locatif Relance logement, dit Jeanbrun
- BOFiP, plafonds de loyer et de ressources 2026 (BOI-BAREME-000017)
- Assemblée nationale, projet de loi visant la relance et la décentralisation du logement